VNU et fin de l’ARENH
VNU et fin de l’ARENH : quel impact sur la facture de votre entreprise ?
Depuis le 1er janvier 2026, le versement nucléaire universel (VNU) prend le relais de l’ARENH avec une logique différente : redistribuer une partie des revenus élevés du nucléaire historique par une réduction de facture. Pour votre entreprise, la question est concrète : quelle remise pouvez-vous réellement prévoir, et que faut-il vérifier dans votre contrat ?
LIKO Energy — Publié le
Points à retenir
- Le VNU est une remise conditionnelle ; il ne fixe pas le prix de votre contrat.
- Le tarif fixé pour 2026 est de 0 €/MWh. L’estimation disponible pour 2027 est également nulle, mais reste prévisionnelle.
- Comparez le prix commercial et les conditions du fournisseur en isolant toute hypothèse de VNU.
Situation vérifiée au 15 octobre 2026. Le tarif 2026 est fixé par arrêté ; les chiffres 2027 présentés ci-dessous sont des estimations de la Commission de régulation de l’énergie (CRE). Cette distinction compte pour préparer un budget. [6][2]
ARENH et VNU : qu’est-ce qui a changé en 2026 ?
L’accès régulé à l’électricité nucléaire historique (ARENH), terminé le 31 décembre 2025, permettait aux fournisseurs alternatifs d’acheter à EDF une quantité d’électricité nucléaire à un prix réglementé. Ce prix était de 42 €/MWh depuis 2012. Il concernait une partie de leur approvisionnement, pas l’ensemble de la facture du client : l’acheminement, les taxes et les autres coûts ne disparaissaient pas. [1][2]
Le VNU intervient à un autre endroit. Les fournisseurs construisent leurs offres, puis une minoration réglementaire peut réduire le prix facturé au consommateur. Son financement provient d’une taxe sur les revenus du parc nucléaire historique d’EDF au-delà de seuils définis. Le dispositif porte sur l’électricité ; il ne crée pas de remise équivalente sur vos factures de gaz. [4][7]
Comment fonctionne le versement nucléaire universel ?
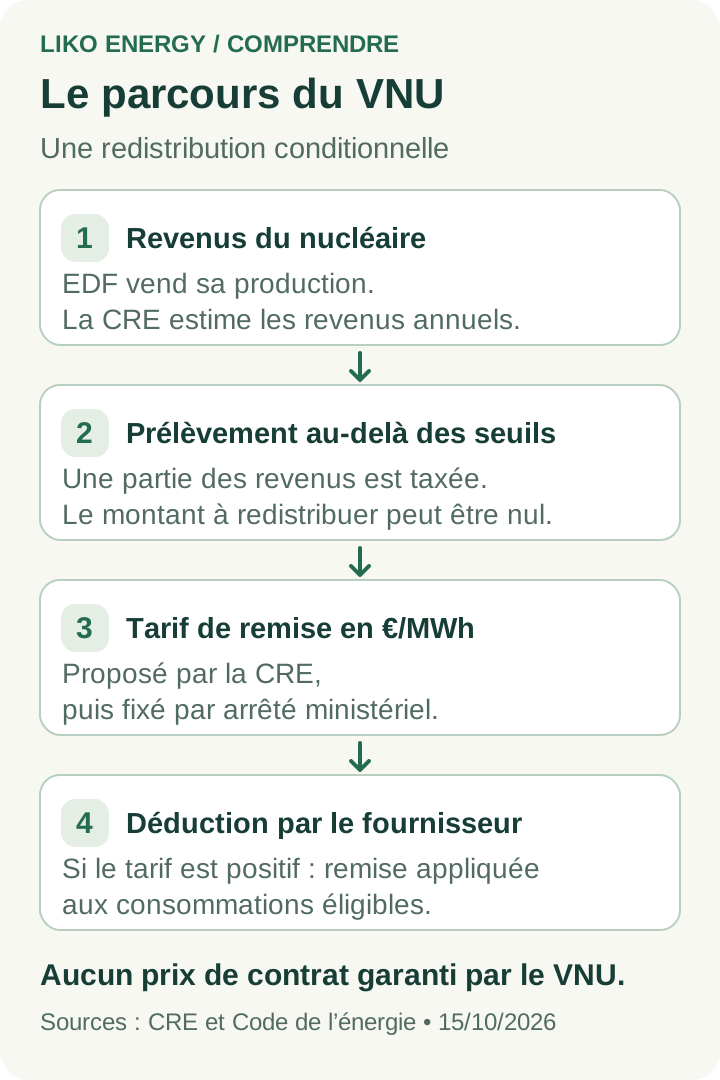
Le mécanisme repose sur trois opérations : estimer les revenus nucléaires, déterminer les montants à redistribuer, puis les convertir en réduction par mégawattheure (MWh) consommé pendant la période éligible. Un MWh correspond à 1 000 kilowattheures (kWh). La CRE propose le tarif de réduction, ensuite fixé par arrêté ministériel. [4][5]
Les textes de février 2026 fixent deux repères : 78 €/MWh pour la taxation et 110 €/MWh pour l’écrêtement, avec une indexation sur l’inflation prévue par le cadre réglementaire. Le prélèvement est de 50 % sur la tranche de revenus comprise entre ces deux repères et de 90 % sur la tranche supérieure. Ces pourcentages ne s’appliquent ni à toute la facture du client ni à l’intégralité des revenus d’EDF. [3][2]
Le déclenchement dépend des revenus annuels du nucléaire, qui comprennent notamment des ventes déjà sécurisées à l’avance. Un prix spot élevé pendant quelques heures ne suffit donc pas à déclencher une remise. Les seuils de 78 et 110 €/MWh ne sont pas non plus des plafonds pour votre prix de fourniture. [2]
Quelles entreprises peuvent en bénéficier ?
Pour une entreprise cliente d’un fournisseur d’électricité, le bénéfice du VNU ne dépend pas du choix d’EDF ou d’un fournisseur alternatif. Le Code de l’énergie prévoit la minoration de plein droit lorsque son tarif est positif. Cela concerne les offres de marché, y compris à prix fixe, ainsi que les tarifs réglementés pour les clients qui y sont éligibles. Avoir signé son contrat avant 2026 n’exclut pas les livraisons effectuées à partir de 2026. [4]
Le fournisseur applique la minoration et obtient ensuite une compensation. Il ne s’agit donc pas d’une aide à négocier avec un courtier. Le montant dépend des quantités fournies pendant la période d’application ; une entreprise qui produit et consomme sa propre électricité ne doit pas intégrer ce volume autoconsommé à ce calcul. [4][8]
Quel montant en 2026 et quelle estimation pour 2027 ?
Pour 2026, l’arrêté du 27 mars 2026 a fixé le tarif unitaire à 0 €/MWh. La CRE avait proposé ce montant parce que les revenus nucléaires estimés pour cette année étaient inférieurs aux seuils de taxation. À la date de cette vérification, aucune remise positive ne peut donc être déduite d’un budget 2026 au titre du tarif fixé. [6][9]
Pour 2027, la dernière estimation affichée par la CRE, calculée au 1er octobre et publiée sur une page mise à jour le 13 octobre 2026, retient des revenus nucléaires de 65,50 €/MWh et une minoration estimée de 0 €/MWh. Ce revenu est un indicateur du parc nucléaire d’EDF, pas un prix de vente proposé à votre entreprise. L’estimation pourra évoluer : elle ne vaut pas garantie de tarif pour toute l’année 2027. [2]
Comment calculer une remise si le tarif devient positif ?
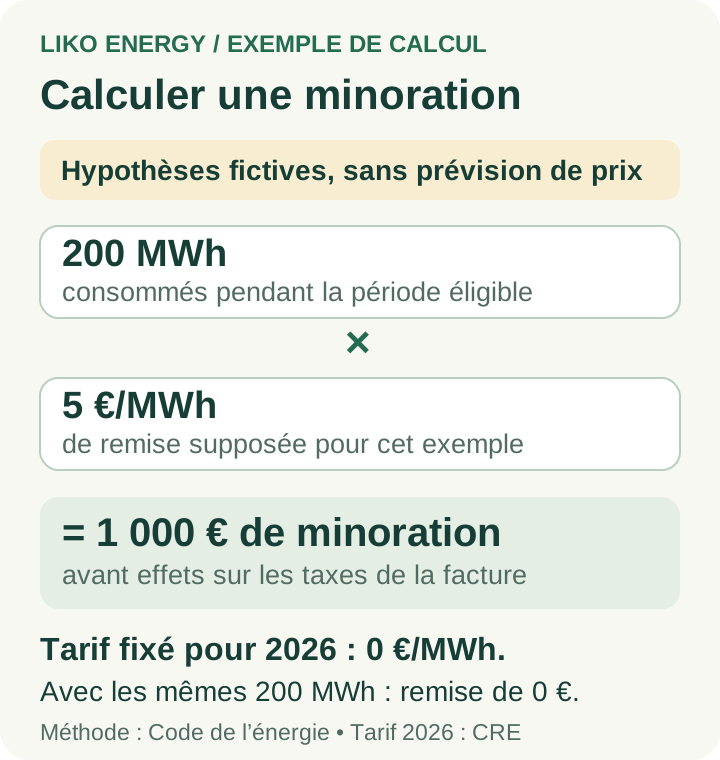
La formule est simple : consommation éligible en MWh × tarif de minoration en €/MWh. Il faut toutefois retenir la bonne période. Le cadre réglementaire prévoit par défaut du 1er avril au 31 octobre, avec possibilité de modification. Vérifiez donc le calendrier applicable à l’année concernée au lieu d’utiliser automatiquement votre consommation annuelle. [5][8]
Exemple entièrement fictif : une entreprise consomme 200 MWh pendant une période éligible et le tarif officiel serait de 5 €/MWh. La minoration calculée serait de 200 × 5 = 1 000 €, avant prise en compte de ses effets sur les taxes de la facture. Ce montant n’est ni une prévision ni une économie annoncée par LIKO. Avec le tarif 2026 fixé à zéro, la même opération donne zéro. [6][8]
Le profil de consommation compte aussi. Dans son avis du 23 décembre 2025, publié le 9 février 2026, l’Autorité de la concurrence souligne que la période d’avril à octobre peut produire des effets différents selon les clients. Une activité consommant surtout en hiver ne bénéficie pas de la même assiette qu’une activité régulière ou estivale. C’est une limite du mécanisme à intégrer à votre analyse. [7]
Quatre vérifications avant de comparer vos offres
L’article R337-6 du Code de l’énergie impose aux fournisseurs de séparer le VNU des éléments commerciaux et interdit de l’intégrer à leur grille tarifaire comme un avantage promotionnel. Si un devis présente un prix « après VNU », demandez le prix contractuel et le détail de l’hypothèse retenue avant de comparer. [8]
- Isolez le prix commercial. Demandez ce que vous paierez si la minoration reste nulle, sur le même périmètre et avec les mêmes taxes que les autres offres.
- Identifiez ce qui est réellement fixé. Durée, indexation éventuelle, volumes engagés et frais restent déterminants ; le VNU ne modifie pas à lui seul ces conditions.
- Vérifiez la période et les volumes. Pour plusieurs sites, préparez les consommations mensuelles de chaque établissement plutôt qu’un seul total annuel.
- Gardez la trace du montant officiel. Sur les factures concernées par une minoration, contrôlez son tarif, sa période et les quantités retenues ; la réduction doit être identifiée séparément.
L’analyse LIKO : pour construire votre budget, distinguez le coût contractuel d’un éventuel montant redistribué. Avec les informations disponibles aujourd’hui, une hypothèse de VNU nul constitue une base prudente pour 2027. Testez ensuite les variations permises par votre contrat. Cette méthode évite d’engager l’entreprise sur une économie qui n’est pas acquise ; elle ne prédit pas les prix futurs.
Pour comparer les autres clauses, retrouvez notre guide publié : Contrat d’électricité professionnel : comment comparer deux offres sans se tromper ?.
Votre contrat reste difficile à lire après l’ARENH ?
Préparez votre contrat actuel, les offres reçues et douze mois de consommations par site. LIKO Energy peut vous aider à distinguer le prix engagé, les éléments variables et les hypothèses retenues, dans le cadre de son accompagnement en courtage et stratégie d’achat.
Sources
- Accès régulé à l’électricité nucléaire historique (ARENH) — page historique mise à jour le 17 décembre 2024 — Commission de régulation de l’énergie (CRE), 2024-12-17
- VNU – Estimation des revenus nucléaires d’EDF — mise à jour du 13 octobre 2026 — CRE, 2026-10-13
- L’énergie du droit, numéro 93 — textes de février 2026 sur le VNU et ses seuils — CRE, 2026-03-24
- Code de l’énergie, articles L337-3 et suivants — version en vigueur consultée le 15 octobre 2026 — Légifrance — date de consultation, 2026-10-15
- Code de l’énergie, R337-1 à D337-5-1 — dispositions du décret du 4 février 2026, publié le 5 février — Légifrance, 2026-02-05
- L’énergie du droit, numéro 94 — arrêté du 27 mars fixant le tarif VNU 2026 à zéro — CRE, 2026-04-30
- Avis 25-A-16 du 23 décembre 2025 relatif aux conditions d’application du VNU — mis en ligne le 9 février 2026 — Autorité de la concurrence, 2026-02-09
- Code de l’énergie, R337-6 et R337-7 — présentation des offres et calcul de la minoration ; décret publié le 5 février 2026 — Légifrance, 2026-02-05
- Délibération n°2026-52 du 26 février 2026 : proposition de tarif unitaire de minoration pour 2026 — CRE — mise en ligne le 10 mars 2026, 2026-03-10